Aiguille de prise de sang : types, choix et précautions
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
En France, consulter un médecin généraliste est une étape courante et essentielle dans le parcours de santé. Comprendre les tarifs en vigueur, les remboursements possibles par l’Assurance Maladie, ainsi que les démarches à anticiper est utile pour mieux organiser sa consultation. Cet article vous apporte des informations pratiques et accessibles sur les tarifs des médecins généralistes en 2025.
Depuis le 22 décembre 2024, le tarif de base pour une consultation chez un médecin généraliste en secteur 1 est fixé à 30 euros. Ce tarif s’applique généralement aux consultations de médecine générale réalisées en cabinet, dans le respect de la convention médicale entre les médecins et l’Assurance Maladie.
Les médecins exerçant en secteur 1 appliquent ce tarif sans dépassement d’honoraire, sauf cas exceptionnels liés à des circonstances particulières, comme une consultation en urgence ou en dehors des horaires habituels. À titre d’exemple, une consultation dite « complexifiée » pour un patient présentant plusieurs pathologies chroniques peut justifier un dépassement d’honoraire, mais cela demeure assez rare et doit être clairement expliqué au patient.
Les médecins exerçant en secteur 2 fixent librement leurs tarifs, ce qui peut entraîner des dépassements d’honoraires significatifs, parfois jusqu’à 50 % au-delà du tarif conventionnel. Ces dépassements ne sont pas automatiquement remboursés par l’Assurance Maladie et peuvent représenter un reste à charge important pour le patient.
Pour illustrer, dans certaines grandes villes comme Paris, il n’est pas rare que les médecins en secteur 2 facturent des consultations entre 40 et 60 euros. En revanche, en zones rurales, les médecins sont plus souvent en secteur 1, garantissant des tarifs plus stables et moins élevés.
Pour les consultations en téléconsultation, les mêmes tarifs s’appliquent qu’en présentiel, soit 30 euros en secteur 1. Cependant, l’accès à la téléconsultation peut être soumis à des conditions particulières comme la nécessité d’une consultation préalable en présentiel dans les 12 derniers mois, ou un lien déjà établi avec le médecin. Cela vise à limiter les abus et assurer la qualité des soins.
À noter : Le tarif de 30 euros correspond au tarif de la consultation simple. Des actes spécifiques ou des consultations plus longues peuvent donner lieu à des tarifs différents, mais cela relève du secteur médical et doit être expliqué par le professionnel de santé. Par exemple, une consultation pour un patient avec un suivi psychique ou une visite à domicile peut être facturée différemment.
Le remboursement des consultations s’appuie sur le tarif conventionnel fixé pour chaque acte médical. En règle générale, l’Assurance Maladie rembourse 70 % du tarif conventionnel du médecin généraliste en secteur 1, soit 21 euros sur une consultation à 30 euros. Le reste, appelé « ticket modérateur », est à la charge du patient ou de sa complémentaire santé, selon les garanties souscrites.
Ce montant remboursé peut varier en fonction du parcours de soins coordonnés : en ayant déclaré un médecin traitant, le patient bénéficie d’un meilleur taux de remboursement. Consulter un médecin autre que le médecin traitant, ou n’ayant pas déclaré de médecin traitant, peut entraîner une diminution des remboursements, parfois à hauteur de 30 % ou plus, selon les cas.
Pour les patients en Affection de Longue Durée (ALD), les consultations liées à leur maladie chronique sont prises en charge à 100 % par l’Assurance Maladie, sous réserve que la situation soit reconnue et validée par le médecin traitant et l’administration. Cela permet de réduire le reste à charge important sur des suivis fréquents et parfois coûteux.
Exemple terrain : Madame D., atteinte de diabète de type 2 reconnu en ALD, ne paye pas ses consultations régulières chez son médecin traitant, puisque celles-ci sont intégralement remboursées. Par contraste, M. L., qui consulte un spécialiste en secteur 2 sans déclaration préalable, assume souvent une partie importante des honoraires non remboursés.
Pour toute prise en charge spécifique, comme en cas d’invalidité, grossesse, ou situations sociales complexes (bénéficiaires de la CMU-C, ACS, etc.), les taux et modalités de remboursement peuvent différer. Il est conseillé de consulter les informations spécifiques sur le site de l’Assurance Maladie ou auprès des services sociaux.
Exemple 1 : M. B. vit en zone rurale et consulte son médecin traitant en secteur 1. Il paye 30 euros, mais une fois remboursé par la Sécurité Sociale et sa mutuelle, son reste à charge est nul, ce qui lui permet de suivre facilement ses consultations annuelles de prévention.
Exemple 2 : Mme T. habite un grand centre urbain et consulte un médecin en secteur 2, qui facture 50 euros la consultation. L’Assurance Maladie rembourse toujours 21 euros, mais sa mutuelle ne prend pas en charge les dépassements d’honoraires. Elle supporte donc un reste à charge de 29 euros, ce qui représente un coût non négligeable pour elle.
Limite : La tarification conventionnelle ne couvre pas les actes non conventionnés ou certaines prestations annexes, notamment les visites à domicile en dehors des conditions prévues ou les prestations de médecine alternative non prises en charge.
Point de vigilance : Certains médecins pratiquent des dépassements importants sans les expliciter clairement avant la consultation. Pour éviter toute surprise, il est conseillé de demander systématiquement le tarif avant de prendre rendez-vous.
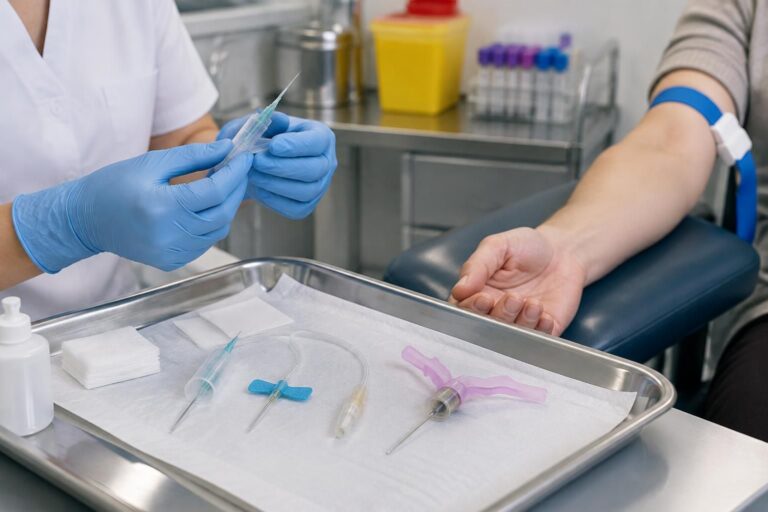
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
Avis sur un cabinet médical : ce que les notes permettent réellement d’évaluer Les avis en ligne peuvent aider à anticiper le…
Lire l’article →
Prise de sang courante : quel délai pour recevoir les résultats ? Après une prise de sang réalisée en laboratoire de ville,…
Lire l’article →