Aiguille de prise de sang : types, choix et précautions
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
Le médecin traitant joue un rôle central dans le suivi médical et le parcours de soins coordonnés. Comprendre les modalités du remboursement des consultations chez ce professionnel est important pour mieux gérer ses dépenses de santé. Cet article informe sur les règles générales, sans se substituer à un avis médical personnalisé.
Le médecin traitant est le professionnel de santé que vous choisissez pour coordonner vos soins. Il assure le suivi médical global, oriente si besoin vers des spécialistes et adapte les traitements. Déclarer un médecin traitant auprès de votre caisse d’Assurance Maladie facilite le parcours de soins et permet des remboursements optimaux.
Chaque patient peut choisir librement son médecin traitant, médecin généraliste ou spécialiste, à condition qu’il exerce en France et accepte de remplir ce rôle. Cette déclaration est gratuite et peut être modifiée à tout moment. Le médecin traitant devient alors votre interlocuteur privilégié pour tous vos problèmes de santé courants.
Le remboursement dépend principalement de votre adhésion au parcours de soins coordonnés :
Le tarif conventionnel de référence pour une consultation chez un médecin généraliste secteur 1 est fixé à 25 euros (au 1er mai 2024). Par exemple, pour une consultation chez votre médecin traitant, la base de remboursement sera de 25 €, -1 € de participation forfaitaire, puis vous êtes remboursé à 70 % de ce montant, soit environ 16,80 € remboursés par l’Assurance Maladie.
Martin consulte son médecin traitant pour une consultation classique à 25 €. Il perd 1 € de participation forfaitaire, puis l’Assurance Maladie rembourse 70 % de 24 € soit 16,80 €. Sa mutuelle peut prendre en charge le ticket modérateur, c’est-à-dire le reste à charge, selon le contrat souscrit.
Le parcours de soins coordonnés vise à organiser votre prise en charge médicale avec le médecin traitant au centre. Déclarer ce médecin est gratuit et se fait auprès de votre caisse d’Assurance Maladie. Le non-respect de ce parcours entraîne une baisse des remboursements. Par exemple, consulter directement un spécialiste sans prescription du médecin traitant réduit le taux de remboursement à 30 % et augmente votre reste à charge.
Point de vigilance : Certains cas médicaux graves ou urgents permettent un accès direct à un spécialiste sans passer par le médecin traitant, tout en conservant un remboursement optimal, par exemple pour l’ophtalmologie ou l’odontologie, fréquemment exclues du parcours classique.
La Sécurité sociale rembourse une partie du coût d’une consultation. Pour être mieux couvert, il est conseillé de souscrire une mutuelle santé qui peut compléter le remboursement. Cette prise en charge complémentaire dépend de votre contrat. Elle peut couvrir la totalité ou une partie du ticket modérateur et des frais non remboursés par l’Assurance Maladie.
La mutuelle est particulièrement utile pour les consultations hors parcours de soins, les dépassements d’honoraires fréquents, ou encore pour les soins non remboursés par la Sécurité sociale (comme certaines consultations homéopathiques ou paramédicales).
Claire, mère de deux enfants, a déclaré un médecin traitant pour ses enfants. Lors d’une consultation pédiatrique, elle a bénéficié d’une majoration liée à l’âge de son enfant. La consultation a été remboursée au tarif majoré, mais la mutuelle a pris en charge le complément, ce qui a réduit leur reste à charge. À l’inverse, quand elle a consulté une allergologue directement sans prescription, le remboursement était limité à 30 %, ce qui a engendré un coût plus important.
Ces documents permettent à la Sécurité sociale de traiter rapidement votre remboursement et à votre médecin de disposer de l’historique nécessaire pour un suivi adapté.
Les informations présentées ici sont générales. Pour des questions précises sur votre situation, un professionnel de santé, votre caisse d’Assurance Maladie ou votre mutuelle restent les interlocuteurs recommandés. En cas d’urgence ou de symptôme inquiétant, composez le 15 ou le 112.
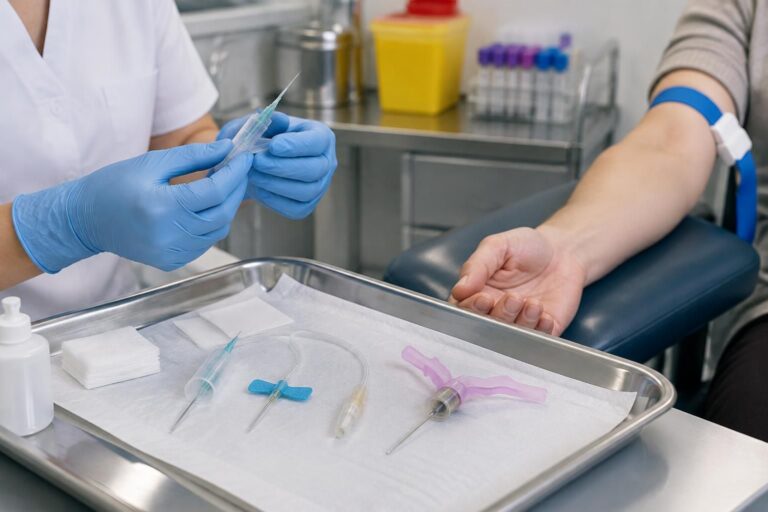
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
Avis sur un cabinet médical : ce que les notes permettent réellement d’évaluer Les avis en ligne peuvent aider à anticiper le…
Lire l’article →
Prise de sang courante : quel délai pour recevoir les résultats ? Après une prise de sang réalisée en laboratoire de ville,…
Lire l’article →