Aiguille de prise de sang : types, choix et précautions
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
Le tiers payant est aujourd’hui un dispositif clé facilitant l’accès aux soins pour de nombreux patients. Son fonctionnement repose sur un système où l’assuré n’a pas à avancer la part des frais pris en charge par l’Assurance Maladie ainsi que, selon les cas, par sa mutuelle. Cela signifie concrètement que le professionnel de santé, qu’il soit médecin, pharmacien ou laboratoire, reçoit directement son paiement des organismes concernés. La coordination entre la Sécurité sociale et la complémentaire santé est essentielle pour que ce mécanisme soit opérationnel.
Pour mieux saisir l’utilité du tiers payant, il faut comprendre qu’il s’agit d’un mode de règlement qui allège la charge financière immédiate pour le patient. Dans un contexte où la cotisation pour une mutuelle peut représenter un budget conséquent, ce système permet d’éviter les dépenses importantes en une seule fois, notamment lors de soins réguliers ou coûteux. La mutuelle vient compléter la prise en charge de l’Assurance Maladie en réglant la différence selon les garanties souscrites dans votre contrat de complémentaire santé.
Par exemple, un patient atteint d’une maladie chronique suivie régulièrement bénéficiera souvent d’un tiers payant total ou partiel pour ses consultations et ses traitements. Cela l’exonère de devoir avancer les frais à chaque visite, facilitant ainsi son parcours de soins et assurant une meilleure continuité sans bloquer ses démarches pour des raisons financières.
Les professions de santé adhèrent généralement à ce système pour simplifier les échanges financiers. Cependant, certains praticiens peuvent choisir de ne pas appliquer systématiquement le tiers payant, notamment au sein de consultations spécialisées ou pour des actes spécifiques. C’est pourquoi il est important, avant un rendez-vous, de vérifier ces modalités auprès de votre médecin ou de la structure concernée.
Par ailleurs, pour profiter pleinement du tiers payant, il convient de présenter la carte Vitale à jour et, souvent, une attestation mutuelle comportant la mention tiers payant. Cette dernière permet au professionnel de santé de savoir quelle partie des frais sera prise en charge par votre complémentaire santé. Il en résulte un gain de temps lors des rendez-vous et une réduction significative des démarches administratives.
La nature même de ce système renforce également un principe de solidarité en santé, en évitant aux patients moins favorisés de renoncer aux soins parce que l’avance financière est un obstacle. Certains groupes de personnes, comme les bénéficiaires de la Complémentaire santé solidaire ou les patients en affection longue durée, bénéficient par exemple du tiers payant obligatoire, sans exception d’avance de frais à réaliser.
Pour approfondir ces notions clés, n’hésitez pas à consulter des ressources spécialisées comme cet article dédié au fonctionnement du tiers payant ou le portail officiel de l’Assurance Maladie, qui détaillent avec clarté les enjeux et conditions de ce dispositif.
Comprendre les distinctions entre le tiers payant total et partiel est essentiel pour anticiper les montants à régler lors d’une consultation ou d’un achat pharmaceutique. Le tiers payant total concerne la prise en charge complète à la fois de la part remboursée par la Sécurité sociale et de celle couverte par la mutuelle. Dans ce cas, le patient ne débourse rien lors de la prestation soignée.
Le tiers payant partiel, à l’inverse, ne concerne que la partie prise en charge par l’Assurance Maladie. Le patient doit alors avancer les coûts relatifs au ticket modérateur, aux dépassements d’honoraires ou à la participation forfaitaire. Cela signifie qu’une certaine part reste à sa charge immédiatement et devra être remboursée ensuite par la mutuelle selon le contrat souscrit.
Pour illustrer ces différences, voici un tableau qui synthétise les points clés de ces deux formes :
| Critère | Tiers Payant Total | Tiers Payant Partiel |
|---|---|---|
| Avance de frais par le patient | Aucune avance sur les parts couvertes | Avance sur la part non remboursée par l’Assurance Maladie |
| Prise en charge Assurance Maladie + Mutuelle | Oui, prise en charge complète | Non, uniquement la part Sécurité sociale |
| Obligation pour le professionnel | Oui, dans certains cas (ALD, CSS, maternité, etc.) | Non, en général optionnel |
| Exemple fréquent | Médicaments en pharmacie pour bénéficiaires de la CSS | Consultations chez certains médecins spécialistes |
Dans le contexte actuel de 2026, la loi a renforcé l’application du tiers payant total pour les patients en situation particulière, comme ceux avec une affection longue durée ou bénéficiant de la Complémentaire santé solidaire (CSS), afin d’éviter toute avance financière. En dehors de ces cas, c’est à chaque professionnel de santé de décider pour la partie complémentaire à sa charge.
Cette distinction permet de mieux gérer son budget santé et d’éviter les mauvaises surprises. Par exemple, un patient ayant une mutuelle avec un bon niveau de prestations pourra souvent bénéficier du tiers payant total chez son pharmacien, mais devra peut-être avancer certains frais chez un spécialiste qui applique le tiers payant partiel. Ainsi, la compréhension fine de ces mécanismes permet d’adapter ses démarches et de vérifier ses garanties de mutuelle pour couvrir l’éventuel reste à charge.
La complémentaire santé devient dans ce cadre un allié précieux pour intégrer au mieux le tiers payant dans son parcours de soins. Il est conseillé de se renseigner régulièrement sur les conditions de sa mutuelle, notamment en cas de changement de situation personnelle ou professionnelle, comme décrit sur ce guide complet dédié au tiers payant et mutuelle.
Le tiers payant s’applique aujourd’hui auprès d’un large panel d’acteurs médicaux, mais il est utile de connaître leurs spécificités et le degré d’acceptation de ce dispositif. En règle générale, il est le plus courant chez les pharmaciens et les laboratoires d’analyses où le tiers payant total est largement généralisé, ce qui permet d’éviter l’avance de frais lors de l’achat de médicaments ou la réalisation d’examens remboursables.
Chez les médecins, la pratique est plus nuancée. Certains médecins généralistes offrent le tiers payant, surtout pour les patients en ALD ou bénéficiaires d’aides sociales. Les spécialistes, en revanche, appliquent souvent le tiers payant partiel, car les dépassements d’honoraires ne sont généralement pas pris en charge par l’Assurance Maladie. Il est donc fréquent que le patient doive régler directement une partie des frais lors de la consultation.
D’autres professionnels de santé sont dans une phase progressive d’adoption, comme les dentistes ou les opticiens. La mise en œuvre du tiers payant chez ces praticiens dépend fortement des conventions avec les mutuelles et de la nature des prestations fournies.
Pour mieux comprendre l’application concrète selon les professionnels :
La décision d’appliquer le tiers payant peut aussi découler de choix techniques, liés à la compatibilité des logiciels médicaux ou au volume des démarches administratives. Dans certaines situations, il peut être utile de se renseigner à l’avance auprès du professionnel pour éviter une surprise désagréable, notamment en consultant les informations disponibles sur son site ou dans la salle d’attente, ou directement lors de la prise de rendez-vous.
Pour approfondir ce volet, vous pouvez consulter une source fiable comme ce dossier explicatif sur le tiers payant chez le médecin, qui éclaire en détail les modalités et exceptions rencontrées.
Accéder au tiers payant suppose la bonne gestion de certains documents administratifs et le respect de conditions spécifiques. La première étape est naturellement la possession d’une carte Vitale à jour. Celle-ci contient les informations essentielles sur vos droits auprès de l’Assurance Maladie. La mise à jour régulière, au moins une fois par an ou après tout changement de situation, reste indispensable pour que le tiers payant soit correctement activé lors des soins.
En parallèle, la mutuelle doit être active et proposer la prise en charge du tiers payant. La présentation de la carte de mutuelle ou d’une attestation récente mentionnant le tiers payant facilite le travail des professionnels de santé. Certains organismes proposent d’ailleurs des solutions dématérialisées, compatibles avec des applications mobiles qui assurent la transmission sécurisée des données.
Les situations automatiques ou prioritaires incluent :
Pour ces catégories, le tiers payant est systématique et le respect du parcours de soins est simplifié. Dans d’autres cas, il est important de suivre le parcours de soins coordonné, notamment en désignant un médecin traitant, afin de maximiser la couverture santé et l’application du tiers payant.
Voici un rappel des pièces nécessaires pour activer le tiers payant lors d’une consultation ou achat :
Il convient également de savoir que le refus d’un médicament générique en pharmacie peut, dans certains cas, entraîner la suspension temporaire du tiers payant. Ce point mérite d’être discuté avec son médecin et son pharmacien pour éviter toute mauvaise surprise.
Pour en savoir plus sur les démarches précises à suivre, vous pouvez consulter des ressources utiles comme cet article explicatif sur le tiers payant en lien avec la mutuelle et la Sécurité sociale.
Si le tiers payant évite souvent l’avance de certains frais aux patients, il ne couvre pas toujours la totalité des dépenses liées aux soins. En effet, certains éléments comme la participation forfaitaire, les franchises médicales ou encore les dépassements d’honoraires restent fréquemment à la charge du patient. L’importance de la mutuelle santé réside ici, car elle peut prendre en charge tout ou partie de ces montants selon les prestations prévues dans votre contrat de complémentaire santé.
La dotation de la Sécurité sociale sur certains actes est souvent limitée à un tarif de base, la fameuse base de remboursement, et le ticket modérateur représente la partie non remboursée initialement. La mutuelle complète alors cette différence en fonction du niveau de garanties souscrites. Par exemple, dans le cas d’un dépassement d’honoraires pratiqué par un spécialiste non conventionné, la prise en charge dépend fortement de la formule mutuelle choisie.
Voici un tableau récapitulatif des frais pouvant rester à votre charge ou pris en charge :
| Dépense | Couverture Assurance Maladie | Prise en charge possible par mutuelle |
|---|---|---|
| Participation forfaitaire (1 € par acte) | Non remboursée | Rarement prise en charge |
| Franchises médicales | Déduites systématiquement sauf ALD | Peuvent être prises en charge selon contrat |
| Ticket modérateur | Variable selon situation et acte | Souvent remboursé |
| Dépassements d’honoraires | Jamais pris en charge | Souvent pris en charge partiellement ou totalement |
De ce fait, bien choisir sa mutuelle pour bénéficier de prestations adaptées à ses besoins est un élément fondamental pour limiter le reste à charge. Il faut aussi être attentif aux périodes de carence qui peuvent exister au début d’un contrat, ainsi qu’à la structure des cotisations et options proposées.
Il est recommandé de faire régulièrement le point sur l’adéquation de votre couverture santé, surtout en cas d’évolution de votre état de santé ou de votre situation familiale. Les ressources en ligne spécialisées dans l’assurance santé proposent souvent des outils pour comparer les offres et mieux comprendre le fonctionnement des garanties.
Selon le profil du patient, une mutuelle comme La Mutuelle Familiale propose notamment des formules spécifiques comprenant le tiers payant étendu qui simplifie le règlement auprès des professionnels tout en offrant une gestion optimisée du remboursement. Vous pouvez consulter davantage de détails sur le support et le fonctionnement de ce système dans ce guide complet consacré au tiers payant et mutuelle.
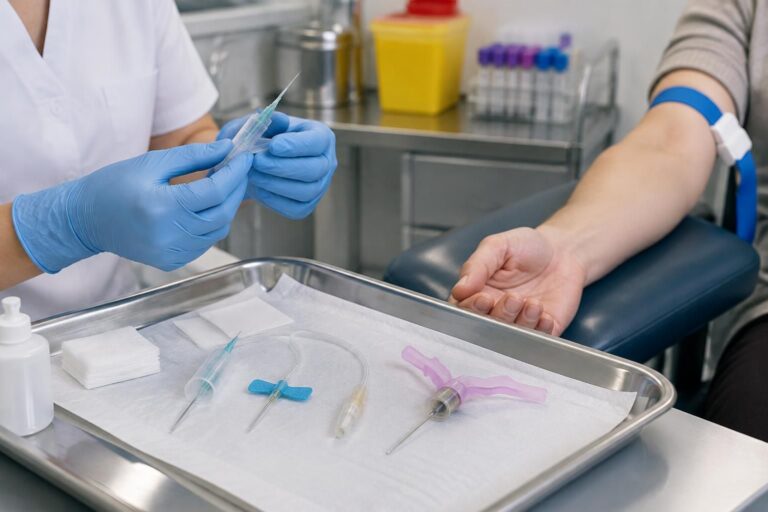
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
Avis sur un cabinet médical : ce que les notes permettent réellement d’évaluer Les avis en ligne peuvent aider à anticiper le…
Lire l’article →
Prise de sang courante : quel délai pour recevoir les résultats ? Après une prise de sang réalisée en laboratoire de ville,…
Lire l’article →