
Carnet de santé perdu : que faire et comment en obtenir un nouveau ?
Carnet de santé perdu : les premières démarches à effectuer La perte d’un carnet de santé peut inquiéter, surtout lorsqu’il contient des…
Lire l’article →
La carte de tiers payant est généralement remise par une mutuelle santé. Présentée au professionnel de santé avec la carte Vitale, elle lui permet de vérifier les droits complémentaires de la personne et, lorsque le service est proposé, de facturer directement tout ou partie des soins à l’organisme concerné. Le patient n’a alors pas à avancer la somme correspondant à cette part prise en charge.
Cette carte ne remplace pas la carte Vitale et ne garantit pas, à elle seule, la gratuité d’une consultation. La carte Vitale transmet les informations utiles à l’assurance maladie obligatoire, tandis que l’attestation ou la carte de la mutuelle renseigne sur la couverture complémentaire et ses modalités. Chaque support joue donc un rôle différent au moment du règlement.
Pour comprendre ce que vous devrez payer, il faut distinguer le montant facturé, la part remboursée par l’assurance maladie et celle éventuellement réglée par la mutuelle. Le reste à charge peut comprendre un ticket modérateur, une participation forfaitaire, une franchise ou un dépassement d’honoraires, selon les soins et les règles applicables. Le tiers payant évite une avance de frais sur les montants acceptés par les organismes, mais ne supprime pas automatiquement ces dépenses.
Avant une consultation, la carte Vitale est habituellement lue pour transmettre une feuille de soins électronique. La carte de mutuelle peut ensuite être utilisée pour vérifier que le professionnel est en mesure de facturer directement la complémentaire. Certaines mutuelles proposent aussi une attestation téléchargeable, utile si la carte physique est absente ou si les droits viennent d’être modifiés.
Un exemple permet de mieux visualiser le mécanisme. Nadia consulte un médecin qui pratique le tiers payant sur la part obligatoire et sur la part complémentaire : elle présente ses deux cartes, et le cabinet adresse les demandes de paiement aux organismes concernés. Si le médecin ne pratique que le tiers payant de l’assurance maladie, Nadia peut devoir régler la part complémentaire, puis attendre son remboursement selon son contrat.
Le document présenté doit être à jour. Après un changement d’employeur, de contrat ou de situation familiale, l’ancienne carte peut afficher des droits expirés. Si un lecteur indique un refus, demandez à votre mutuelle une attestation actualisée et vérifiez que la date de validité ainsi que le bénéficiaire concerné correspondent à votre situation.
Le fonctionnement du tiers payant concerne le règlement des soins, non leur indication ni leur qualité. Il ne remplace pas une consultation et ne constitue pas une autorisation médicale. La prise en charge médicale reste décidée dans le cadre des règles professionnelles et des besoins examinés par le praticien.
Les garanties complémentaires varient aussi d’un contrat à l’autre. Deux patients munis d’une carte de mutuelle peuvent ne pas bénéficier des mêmes conditions : l’un dispose d’une couverture complète pour une prestation donnée, tandis que l’autre conserve un montant à régler. Il est utile de consulter son tableau de garanties, particulièrement pour les soins dentaires, l’optique ou certains actes spécialisés.
Si une carte Vitale est endommagée ou si ses informations ne sont pas lisibles, une solution pratique est décrite dans cet article sur le numéro de série illisible de la carte Vitale. En résumé, la carte de tiers payant facilite un règlement direct, mais les documents et les garanties doivent être vérifiés avant de compter sur une absence totale d’avance.
Le fonctionnement du tiers payant repose sur une facturation adressée directement à l’assurance maladie, à la mutuelle, ou aux deux. Le professionnel de santé vérifie les droits, transmet les informations nécessaires et reçoit le règlement correspondant, sous réserve que la prestation soit couverte et que les données soient valides. Le patient paie seulement la partie qui n’est pas réglée directement.
Les modalités dépendent du lieu de soins, de la profession, de la convention et de la situation de l’assuré. En pharmacie, la présentation des cartes permet souvent d’éviter l’avance sur les médicaments remboursables, mais des franchises peuvent rester dues. Dans un laboratoire, un centre de radiologie ou un cabinet, le tiers payant peut être proposé sur la part obligatoire, sur la part complémentaire, ou sur les deux.
Imaginons que Karim consulte pour un problème courant. Le cabinet applique le tiers payant sur la part prise en charge par l’assurance maladie, mais ne facture pas directement sa complémentaire : Karim règle alors le montant demandé au cabinet, puis la mutuelle intervient selon les informations reçues et son contrat. Dans un autre cabinet, le tiers payant peut couvrir les deux parts et limiter le paiement immédiat au seul reste à charge éventuel.
La télétransmission simplifie souvent les échanges, mais elle ne rend pas chaque opération instantanée. Une carte expirée, un changement récent d’organisme ou une erreur dans le dossier peuvent empêcher la vérification automatique. Le professionnel peut alors demander un règlement provisoire, remettre une feuille de soins ou proposer de régulariser le dossier après réception d’une attestation.
Le tiers payant peut être partiel ou intégral. « Intégral » signifie que les parts couvertes sont réglées directement, et non que tous les frais possibles disparaissent : une participation, un dépassement ou un acte non remboursable peut rester à payer. Avant un soin coûteux, demander un devis ou une estimation évite de confondre facturation directe et absence de frais.
Certains statuts ou contextes ouvrent des droits spécifiques, selon les textes et la nature des soins : par exemple la complémentaire santé solidaire, l’aide médicale de l’État, un accident du travail ou certains soins liés à une affection de longue durée. Des règles particulières existent également pendant la grossesse à partir du seuil prévu par la réglementation. Les conditions doivent être vérifiées auprès de l’organisme compétent, car tous les actes ne relèvent pas forcément du même régime.
Pour les autres patients, un professionnel peut proposer le tiers payant selon son organisation et les accords de facturation disponibles. Il est donc préférable de poser la question au moment de la prise de rendez-vous, plutôt que de découvrir au comptoir qu’un paiement immédiat est demandé. Une question simple — « Le tiers payant s’applique-t-il aux deux parts pour cette consultation ? » — aide à préparer le règlement.
Les droits des assurés et les modalités de facturation ne sont pas toujours faciles à démêler. Pour un aperçu complémentaire, consultez les explications sur le tiers payant et ses modalités pratiques. L’essentiel est de vérifier ce qui est facturé directement et ce qui reste à la charge du patient.
Une vidéo explicative peut aider à visualiser le circuit entre le cabinet, l’assurance maladie et la complémentaire. Elle ne remplace toutefois pas les informations propres à votre contrat : pour une situation personnelle ou un soin particulier, demandez confirmation au professionnel ou à votre organisme.
Les avantages du tiers payant sont d’abord pratiques. En évitant d’avancer certaines sommes, il peut faciliter l’accès aux soins, notamment lorsque plusieurs rendez-vous sont rapprochés ou que le budget du foyer est contraint. Il réduit également les démarches de remboursement à effectuer lorsque la facturation électronique est correctement transmise.
Pour une famille, l’effet est concret : un parent qui accompagne un enfant à la pharmacie peut présenter les cartes et ne pas régler immédiatement la part couverte pour les médicaments concernés. De même, une personne qui suit plusieurs séances prescrites peut mieux répartir son budget si les professionnels pratiquent le tiers payant. La somme qui ne sort pas du compte le jour du soin peut éviter un renoncement, mais elle ne signifie pas que le soin est gratuit.
Ces bénéfices dépendent cependant de la situation réelle. Une mutuelle peut rembourser certaines dépenses après coup sans proposer la facturation directe au professionnel. Inversement, un cabinet peut appliquer le tiers payant sur la part obligatoire tout en demandant le règlement du montant complémentaire. L’intérêt du dispositif est donc le plus grand quand les deux parties savent précisément quelle fraction est prise en charge.
Le patient peut rester redevable de sommes qui ne sont pas couvertes par son contrat ou qui ne sont pas réglées par tiers payant. Il peut s’agir d’un ticket modérateur, d’une participation forfaitaire, de franchises, de dépassements d’honoraires ou d’une prestation non remboursable. La nature exacte du reste à charge dépend du soin, du parcours de soins, des règles en vigueur et des garanties souscrites.
Par exemple, si un spécialiste facture un dépassement d’honoraires et que le contrat complémentaire ne le couvre que partiellement, le tiers payant ne transforme pas ce dépassement en montant pris en charge. Il peut aussi arriver qu’un acte soit remboursable par l’assurance maladie, mais que le professionnel ne puisse pas appliquer la facturation directe à la mutuelle. Dans ces cas, il faut distinguer le paiement au professionnel du remboursement ultérieur.
Avant un acte programmé, demandez si un devis est disponible, si la carte est acceptée et si une part doit être réglée le jour même. Pour les soins urgents, la priorité est l’évaluation et la prise en charge de la situation ; les questions de facturation peuvent être clarifiées ensuite avec le secrétariat ou l’organisme. Le point décisif est de ne pas assimiler « tiers payant » à « zéro euro à payer ».
Une bonne anticipation commence par une question précise sur le reste à charge estimé. Elle permet de profiter de la facilité de règlement sans mauvaise surprise au moment de quitter le cabinet.
La carte de tiers payant est généralement fournie par la mutuelle santé après l’ouverture ou le renouvellement des droits. Elle peut être envoyée par courrier, disponible dans l’espace personnel en ligne ou accessible sous forme numérique. Si vous ne l’avez pas reçue, contactez l’organisme pour vérifier l’adresse, la date d’effet du contrat et la présence des bénéficiaires concernés.
Avant un rendez-vous, vérifiez les informations essentielles : identité, période de validité, niveau de garantie et éventuelles consignes concernant le professionnel ou le réseau de soins. Certaines cartes donnent accès à des modalités particulières dans des réseaux partenaires ; cela peut concerner le tiers payant ou les tarifs négociés. Les conditions du contrat restent la référence pour savoir ce qui est couvert.
Ces étapes sont utiles après un changement de mutuelle ou une nouvelle affiliation. Si les droits de la complémentaire ne remontent pas dans le système du professionnel, une attestation téléchargée peut permettre une vérification manuelle. Ne transmettez vos documents qu’au professionnel ou à l’organisme concerné et utilisez les canaux habituels de votre cabinet.
Un refus de carte ne signifie pas nécessairement que les droits ont disparu. La carte peut être périmée, le bénéficiaire ne pas figurer sur le justificatif, ou la télétransmission ne pas reconnaître une modification récente. Demandez au secrétariat quelle information manque, puis contactez votre mutuelle si le problème porte sur l’affiliation ou la garantie.
Si vous avez réglé la consultation, vérifiez d’abord qu’une feuille de soins électronique a été transmise. En cas de document papier, adressez-le selon les consignes de l’assurance maladie et gardez une copie. Lorsque le remboursement complémentaire ne suit pas, comparez le décompte de la mutuelle à la facture : le détail permet de repérer une dépense non couverte, une pièce manquante ou un décalage de traitement.
Les démarches administratives peuvent aussi concerner le parcours de soins coordonnés. Si vous changez de médecin traitant, les explications sur la déclaration d’un nouveau médecin traitant aident à comprendre la formalité correspondante. Un dossier à jour facilite le suivi des remboursements, même si le choix du médecin traitant et la carte de tiers payant restent deux démarches distinctes.
Pour suivre un remboursement, consultez les relevés de votre assurance maladie et de votre complémentaire, plutôt que de vous fier uniquement au solde bancaire. Chaque organisme affiche la part qu’il a traitée, et cette comparaison permet d’identifier plus facilement une régularisation encore en attente.
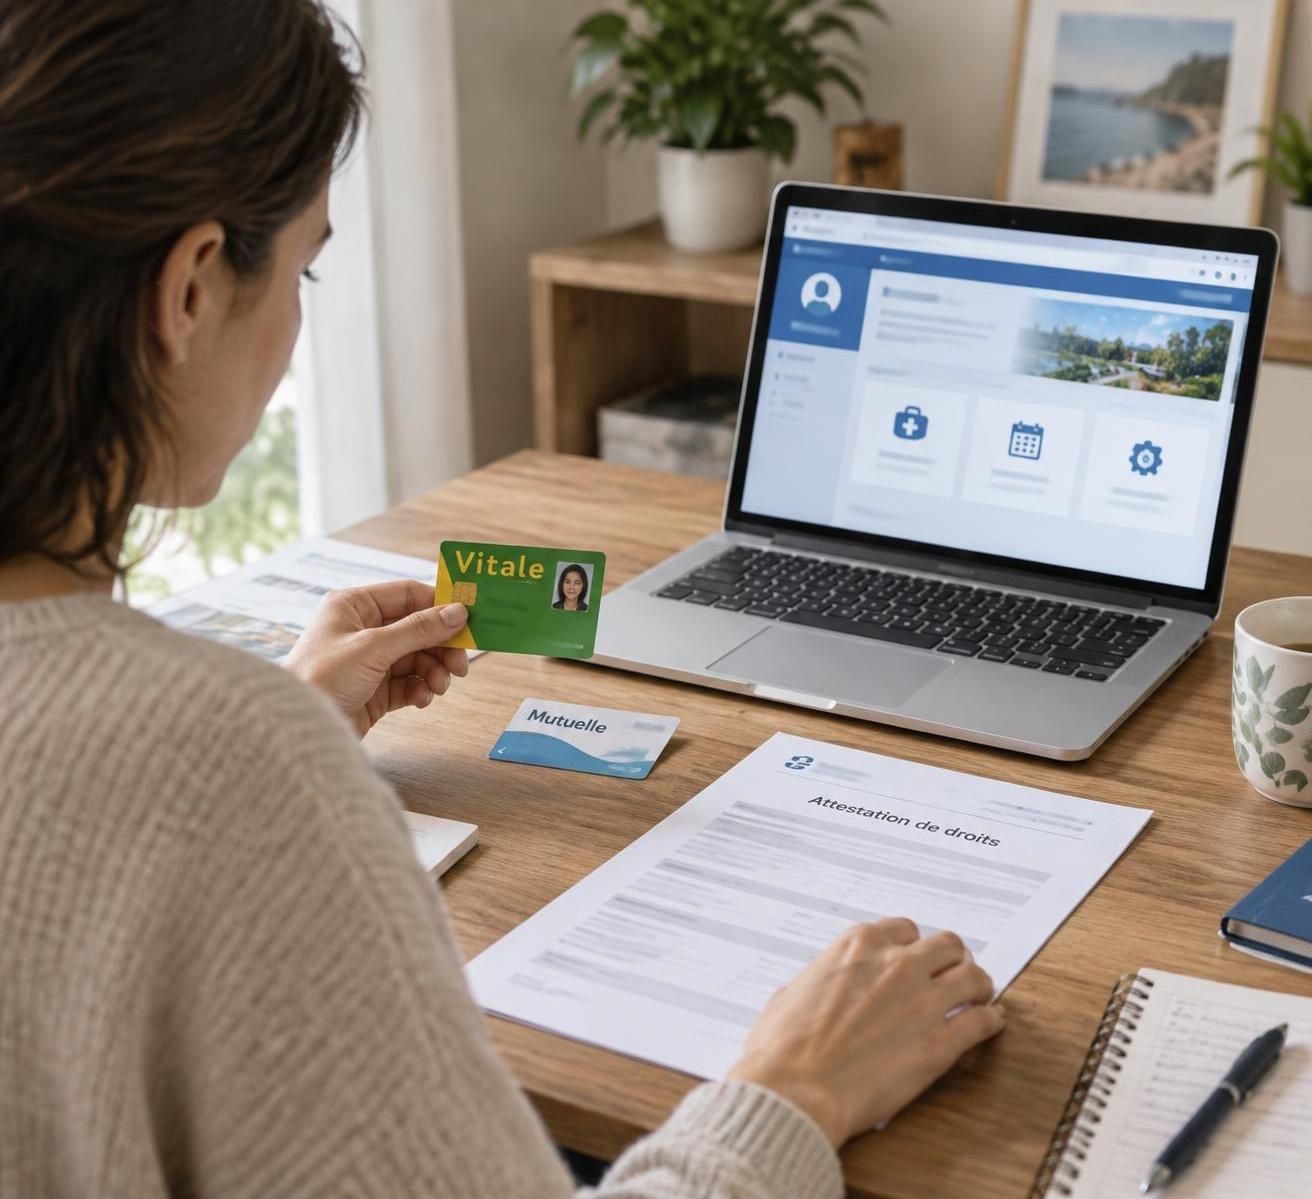
La carte facilite la facturation, mais le remboursement des soins dépend des règles de l’assurance maladie et du contrat de complémentaire. La part obligatoire est calculée selon la nature de l’acte et les conditions applicables ; la mutuelle intervient ensuite selon les garanties souscrites. Le calendrier de traitement peut varier, en particulier si une télétransmission est interrompue ou si un justificatif manque.
Pour comprendre un décompte, repérez le montant facturé, la part versée par l’assurance maladie, la part complémentaire et le reste éventuel. Un paiement direct au cabinet peut ne concerner qu’une partie de ces montants. Si vous avez avancé des frais, conservez le justificatif jusqu’à l’apparition des remboursements sur les relevés de chaque organisme.
Supposons que Léa reçoive une facture après une consultation. Le décompte de l’assurance maladie indique la part obligatoire versée, tandis que celui de sa mutuelle détaille le complément prévu par son contrat. Si le montant restant ne correspond pas à ce qu’elle attendait, elle peut comparer ces documents à la facture et vérifier si un dépassement ou une participation figure parmi les frais.
La télétransmission entre organismes simplifie souvent cette vérification, mais une absence de paiement peut résulter d’un délai ou d’un dossier incomplet. Il est utile de noter la date de la consultation et de consulter les espaces personnels avant de contacter le cabinet. Le professionnel peut confirmer la facturation, alors que l’assurance maladie et la mutuelle répondent sur leurs propres opérations de remboursement.
La carte de tiers payant ne modifie pas le parcours de soins coordonnés. Elle ne remplace pas non plus une ordonnance lorsqu’un acte en nécessite une. Pour les séances de rééducation, par exemple, l’ordonnance, la durée de validité et les règles de remboursement sont à examiner séparément ; des repères sont disponibles sur les démarches liées à une ordonnance de kinésithérapie.
| Situation | Document utile | Point à vérifier |
|---|---|---|
| Consultation chez un médecin | Carte Vitale et carte ou attestation de mutuelle | Le tiers payant concerne-t-il la part obligatoire, la part complémentaire ou les deux ? |
| Achat de médicaments remboursables | Carte Vitale et justificatif de complémentaire à jour | Des franchises ou participations restent-elles dues ? |
| Changement récent de mutuelle | Attestation indiquant les droits en cours | La date d’effet du contrat couvre-t-elle le jour du soin ? |
| Remboursement qui tarde | Facture, feuille de soins et relevés disponibles | Quel organisme n’a pas encore traité sa part ? |
| Carte Vitale absente ou illisible | Attestation de droits et justificatif complémentaire | Le professionnel peut-il facturer ou remettre une feuille de soins ? |
Un tableau de suivi personnel peut aussi être utile lorsqu’un foyer gère plusieurs bénéficiaires. Notez la date du soin, le professionnel, le montant payé et les remboursements reçus ; cette méthode simple limite les oublis et facilite les échanges avec les organismes.
En cas de désaccord sur une garantie, adressez-vous d’abord à la mutuelle avec le décompte et la facture, puis sollicitez l’assurance maladie si la question porte sur la part obligatoire. Les droits sont plus faciles à faire valoir lorsque les documents, les dates et les montants sont réunis ; le tiers payant devient alors un outil de simplification plutôt qu’une source de confusion.
Carnet de santé perdu : les premières démarches à effectuer La perte d’un carnet de santé peut inquiéter, surtout lorsqu’il contient des…
Lire l’article →
Changer de médecin traitant : liberté de choix et rôle dans votre suivi Vous pouvez effectuer un changement de médecin à tout…
Lire l’article →
Arrêt maladie : transmettre les documents dans les délais Lorsqu’un médecin estime qu’un état de santé justifie une interruption du travail, il…
Lire l’article →