
Comment choisir une complémentaire santé adaptée à ses besoins en France
Comprendre le rôle d’une complémentaire santé avant de comparer les offres Une complémentaire santé complète, selon les garanties prévues au contrat, les…
Lire l’article →
La Carte Vitale numérique est la version dématérialisée de la carte que les assurés présentent habituellement au médecin, au dentiste ou à la pharmacie. Elle s’utilise depuis une application mobile officielle et permet au professionnel de santé de recueillir les informations nécessaires à la facturation des soins. Son déploiement sur l’ensemble du territoire est effectif depuis novembre 2025, mais son usage dépend aussi de l’équipement et des modalités de réception proposés par chaque professionnel.
Lors d’une consultation, le praticien utilise les données de la carte pour établir une feuille de soins électronique. La transmission des feuilles de soins à l’Assurance maladie est alors effectuée par le professionnel, sans que le patient ait à poster un document. Lorsque les conditions de remboursement sont réunies, les dépenses prises en charge sont généralement remboursées en une semaine environ. Ce délai peut varier selon le soin, la situation de l’assuré ou la nécessité d’un traitement complémentaire du dossier.
La présentation de l’application ne signifie pas que les soins sont automatiquement gratuits. Le remboursement des soins dépend des tarifs applicables, des droits ouverts et des éventuelles retenues ou participations prévues. Chez certains professionnels et pour certains actes, le tiers payant évite d’avancer tout ou partie des frais ; ailleurs, le patient règle la consultation puis reçoit le remboursement auquel il a droit.
La carte numérique facilite la présentation des informations d’assurance maladie, mais elle ne modifie pas, à elle seule, le niveau de remboursement. Par exemple, une personne qui consulte son médecin avec son téléphone et une personne qui présente sa carte plastique sont soumises aux mêmes règles de prise en charge. La complémentaire santé, lorsqu’elle intervient, suit ses propres modalités de transmission et de remboursement.
L’application peut également donner accès à des services associés, notamment la consultation de reçus de dépenses de soins, y compris ceux de certains ayants droit. Ces reçus peuvent apparaître après l’ouverture de l’application, pendant une période pouvant aller jusqu’à sept jours après la consultation. Ils sont utiles pour vérifier qu’une dépense a bien été enregistrée, mais ne remplacent pas un relevé de remboursement ni une explication de décompte.
La carte Vitale permet par ailleurs d’accéder à certains téléservices de l’Assurance maladie et peut contribuer à consulter, alimenter ou clôturer un dossier pharmaceutique selon les outils employés par le professionnel. Elle atteste de l’immatriculation et des droits associés au régime, sous réserve que ceux-ci soient ouverts et à jour. Pour les démarches relatives à la carte traditionnelle, les informations de Service-Public sur la carte Vitale apportent un repère pratique.
Dans un cabinet, l’usage reste simple : le patient ouvre l’application et présente son téléphone selon la procédure indiquée. Le professionnel récupère les données nécessaires avec son équipement compatible. L’application n’exige pas que le patient explique son dossier médical, et elle ne permet pas au praticien de consulter indistinctement toutes ses informations de santé.
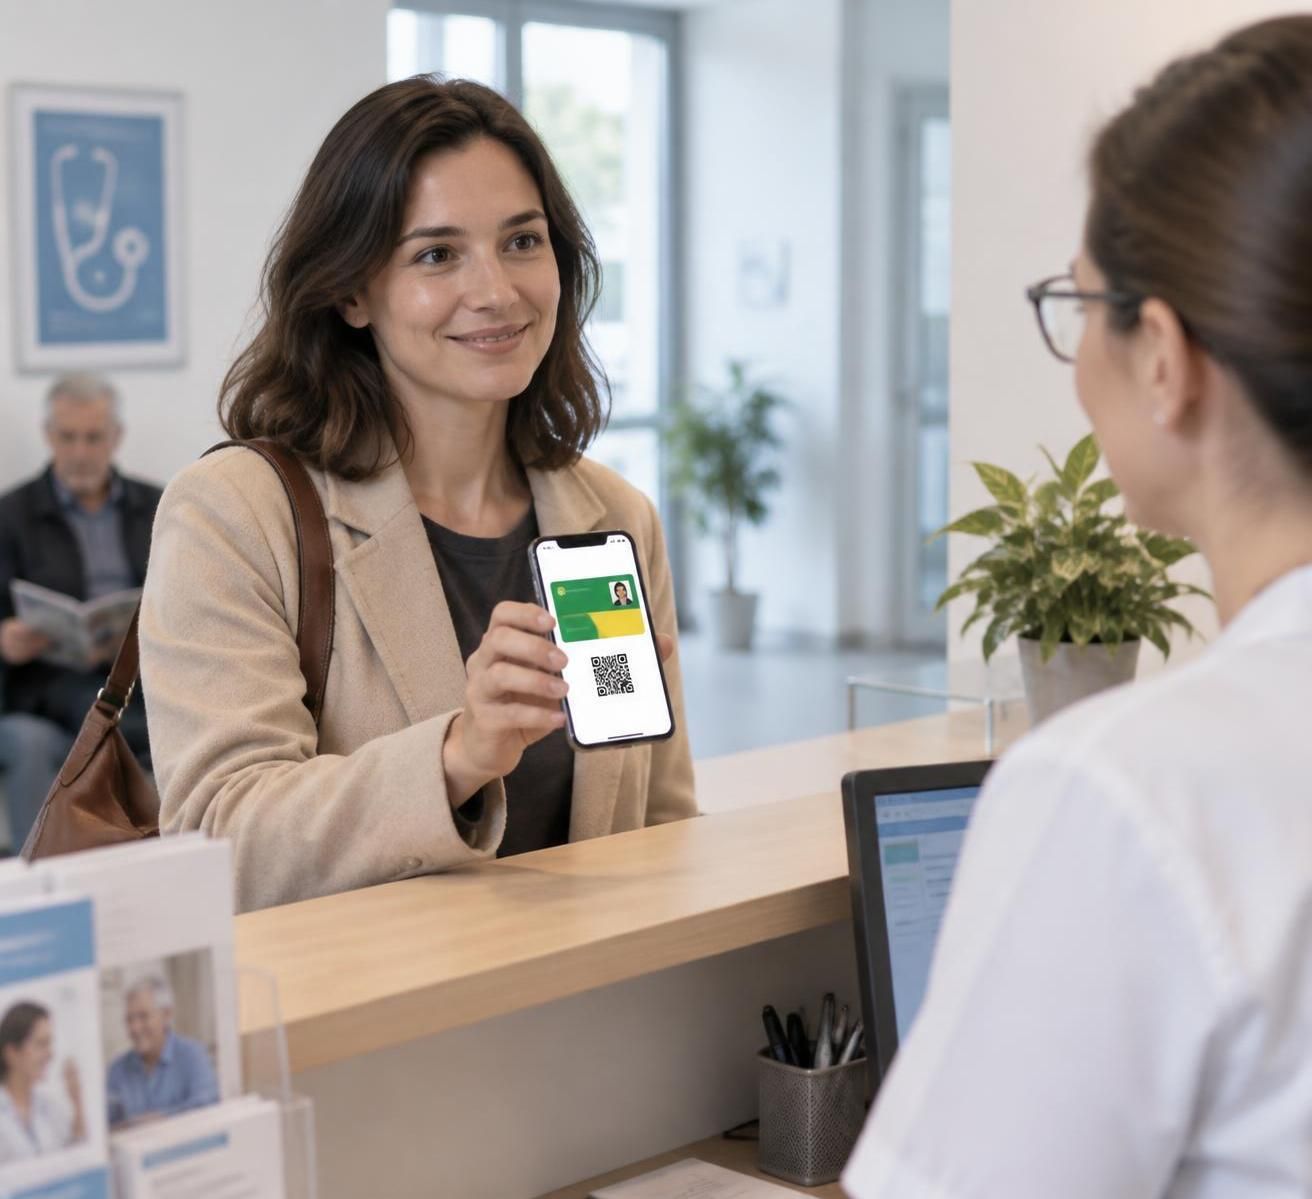
L’activation commence par le téléchargement de l’application officielle depuis l’App Store ou Google Play. Il est préférable de vérifier le nom de l’éditeur et de passer par les boutiques officielles plutôt que par un lien reçu dans un courriel ou un SMS. Une fois l’application installée, l’assuré suit les étapes affichées et prépare son numéro de Sécurité sociale ainsi qu’un justificatif d’identité valide.
Le parcours peut différer selon que la personne dispose ou non de France Identité et d’une carte nationale d’identité électronique. Lorsqu’elle utilise France Identité, l’activation peut s’appuyer sur ce service. Sans cette solution, une authentification complémentaire peut être demandée, par exemple une vérification de la pièce d’identité et du visage au moyen de l’application. L’objectif est de s’assurer que le profil numérique est bien rattaché à la bonne personne.
Pour un assuré qui n’utilise pas France Identité, les conditions communiquées comprennent notamment la détention d’un compte ameli ouvert, l’âge de plus de 16 ans et le rattachement à une caisse dans laquelle l’application est activée. Les parcours et critères pouvant évoluer, il convient de consulter les consignes officielles au moment de la démarche. Le guide de l’Assurance maladie décrit les étapes d’installation et d’activation sur smartphone.
Avant de commencer, il est utile de disposer d’un téléphone chargé, d’une connexion internet et d’un espace suffisamment disponible pour installer l’application. Une pièce d’identité abîmée, des données d’état civil incohérentes ou un compte ameli inaccessible peuvent interrompre le processus. Dans ce cas, mieux vaut corriger ou faire vérifier les informations auprès de l’organisme d’Assurance maladie plutôt que de multiplier les essais.
Les mineurs ont des règles particulières. À partir de 16 ans, une carte peut être obtenue avec l’accord d’une personne exerçant l’autorité parentale, qui en est informée. Pour les jeunes de 12 à 15 ans, la demande de carte matérielle peut être faite par une personne exerçant cette autorité. Les familles peuvent se renseigner auprès de leur caisse afin de connaître les modalités applicables à leur situation et au support choisi.
La création du profil sur un nouveau téléphone suppose de télécharger à nouveau l’application et de suivre les instructions de réactivation. Le profil de l’ancien appareil est alors supprimé automatiquement selon la procédure prévue. En cas de perte ou de changement de téléphone sans possibilité de réactivation, l’assuré peut contacter sa caisse pour faire supprimer l’ancien profil. Il est important de ne pas communiquer ses codes à un tiers prétendant effectuer la démarche à sa place.
L’activation demande donc une vérification initiale, mais elle ne remplace pas le contrôle régulier des droits. Après un changement de situation, une naissance ou une modification de rattachement, il faut veiller à ce que les données administratives soient actualisées auprès de la caisse. Une application bien activée n’est utile que si les droits affichés correspondent à la situation de l’assuré.
Le premier avantage est de disposer de sa carte dans un objet que beaucoup de personnes emportent déjà au quotidien. Un patient qui a oublié son portefeuille peut ainsi présenter l’application, si le professionnel est équipé pour la lire. Cette solution est également pratique lorsqu’une carte physique est momentanément indisponible, même si l’application ne dispense pas de vérifier que le cabinet peut l’accepter.
La démarche peut rendre le passage à l’accueil plus fluide. Au lieu de rechercher une carte dans un sac ou de revenir la chercher, le patient ouvre son application et présente son écran. Le professionnel effectue ensuite les opérations nécessaires à la facturation. Ce gain est surtout appréciable lors de rendez-vous rapprochés, à la pharmacie ou dans un parcours de soins où plusieurs professionnels ont besoin de vérifier les droits.
L’application peut faciliter le suivi des dépenses grâce aux reçus disponibles après certaines consultations. Prenons l’exemple de Marc, qui consulte son médecin puis passe à la pharmacie : quelques jours plus tard, il peut vérifier dans l’application les éléments enregistrés. Cela ne constitue pas une garantie que chaque acte sera remboursé de la même façon, mais peut l’aider à repérer une dépense et à poser une question précise à sa caisse ou à sa complémentaire.
La dématérialisation peut aussi réduire la dépendance à une carte plastique, notamment en cas d’oubli ou de détérioration. Elle n’entraîne toutefois pas la disparition des démarches administratives classiques. Une attestation de droits peut toujours être nécessaire pour un dossier, une inscription ou une situation où la carte ne suffit pas. Les assurés qui en ont besoin peuvent consulter les étapes pour obtenir une attestation de Sécurité sociale.
Le tiers payant reste distinct de la forme de la carte. Si le professionnel le pratique pour le soin concerné, l’assuré peut ne pas avoir à avancer la part correspondante. Si le tiers payant ne s’applique pas, la présentation du téléphone permet la transmission des données, mais le paiement peut rester à la charge du patient jusqu’au remboursement. Il est donc utile de demander au cabinet ou à la pharmacie quelles sommes seront à régler, surtout lorsque plusieurs actes sont prévus.
| Situation | Ce que facilite l’application | Point à vérifier |
|---|---|---|
| Consultation chez le médecin | Présentation des droits et facturation électronique, si le cabinet est équipé | Acceptation effective de l’application et éventuels frais à régler |
| Achat en pharmacie | Transmission des informations nécessaires au traitement de la délivrance | Disponibilité du lecteur ou du dispositif compatible |
| Suivi d’une dépense | Consultation possible de reçus dans l’application | Le reçu ne remplace pas le relevé de remboursement |
| Perte de la carte physique | Accès numérique possible après activation | Conserver une attestation de droits si nécessaire et déclarer la perte |
Pour les professionnels, l’usage nécessite des outils adaptés et une organisation de facturation compatible. Les modalités décrites par l’Assurance maladie pour l’application carte Vitale côté professionnel montrent que l’acceptation ne dépend pas uniquement du téléphone du patient. L’amélioration pratique est donc réelle, mais elle repose sur une chaîne technique complète.
Une carte Vitale, physique ou numérique, sert principalement à justifier des droits et à transmettre les informations nécessaires à la facturation. Elle n’est pas un dossier médical complet. L’application ne donne pas automatiquement au professionnel accès à l’ensemble des antécédents, aux résultats d’examens ou aux échanges avec d’autres soignants. Cette distinction aide à comprendre ce que l’outil permet réellement et à éviter les inquiétudes liées à une consultation supposée de toutes les données médicales.
La sécurité des données de santé repose sur plusieurs éléments : l’authentification de l’assuré, les protections du téléphone, les procédures de l’application et les équipements du professionnel. Il reste important de protéger le code de déverrouillage de l’appareil, d’installer les mises à jour et d’éviter les réseaux ou les liens suspects lorsqu’on saisit ses identifiants. La protection de la vie privée dépend aussi des habitudes quotidiennes de l’utilisateur.
Télécharger l’application depuis une boutique officielle. Un site imitant l’Assurance maladie peut chercher à collecter des identifiants ou des coordonnées bancaires. Il faut vérifier le nom de l’application avant de l’installer.
Ne pas transmettre de codes ou de données bancaires par téléphone. Un interlocuteur qui se présente comme un agent ne doit pas obtenir le numéro de carte bancaire, le RIB ou un code reçu par SMS pour une démarche ordinaire.
Se connecter à son compte par ses propres moyens. En cas de message inattendu, mieux vaut ouvrir directement l’application ou le site habituel plutôt que de cliquer sur le lien fourni. Les échanges administratifs sensibles doivent se dérouler dans l’espace sécurisé.
Verrouiller le smartphone. Un code, une reconnaissance biométrique ou un autre verrouillage disponible réduit les risques si l’appareil est perdu ou laissé sans surveillance.
Les appels et messages frauduleux se servent parfois de l’urgence, par exemple en annonçant une carte bloquée ou un remboursement suspendu. Si un message demande de payer pour activer une carte ou de communiquer des informations bancaires, il faut interrompre l’échange et contacter sa caisse par un canal connu. L’Assurance maladie rappelle que les demandes liées à un dossier doivent être vérifiées dans l’espace ameli ; un guide pratique explique comment reconnaître les faux messages concernant la carte Vitale.
En cas de vol du téléphone, le premier réflexe consiste à sécuriser l’appareil et les comptes qui y sont accessibles, puis à solliciter la caisse si une suppression du profil est nécessaire. Il ne faut pas confondre la perte du smartphone avec une perte des droits à l’Assurance maladie : le support peut être remplacé, tandis que les droits relèvent du dossier de l’assuré. La prudence numérique complète les protections techniques, elle ne les remplace pas.
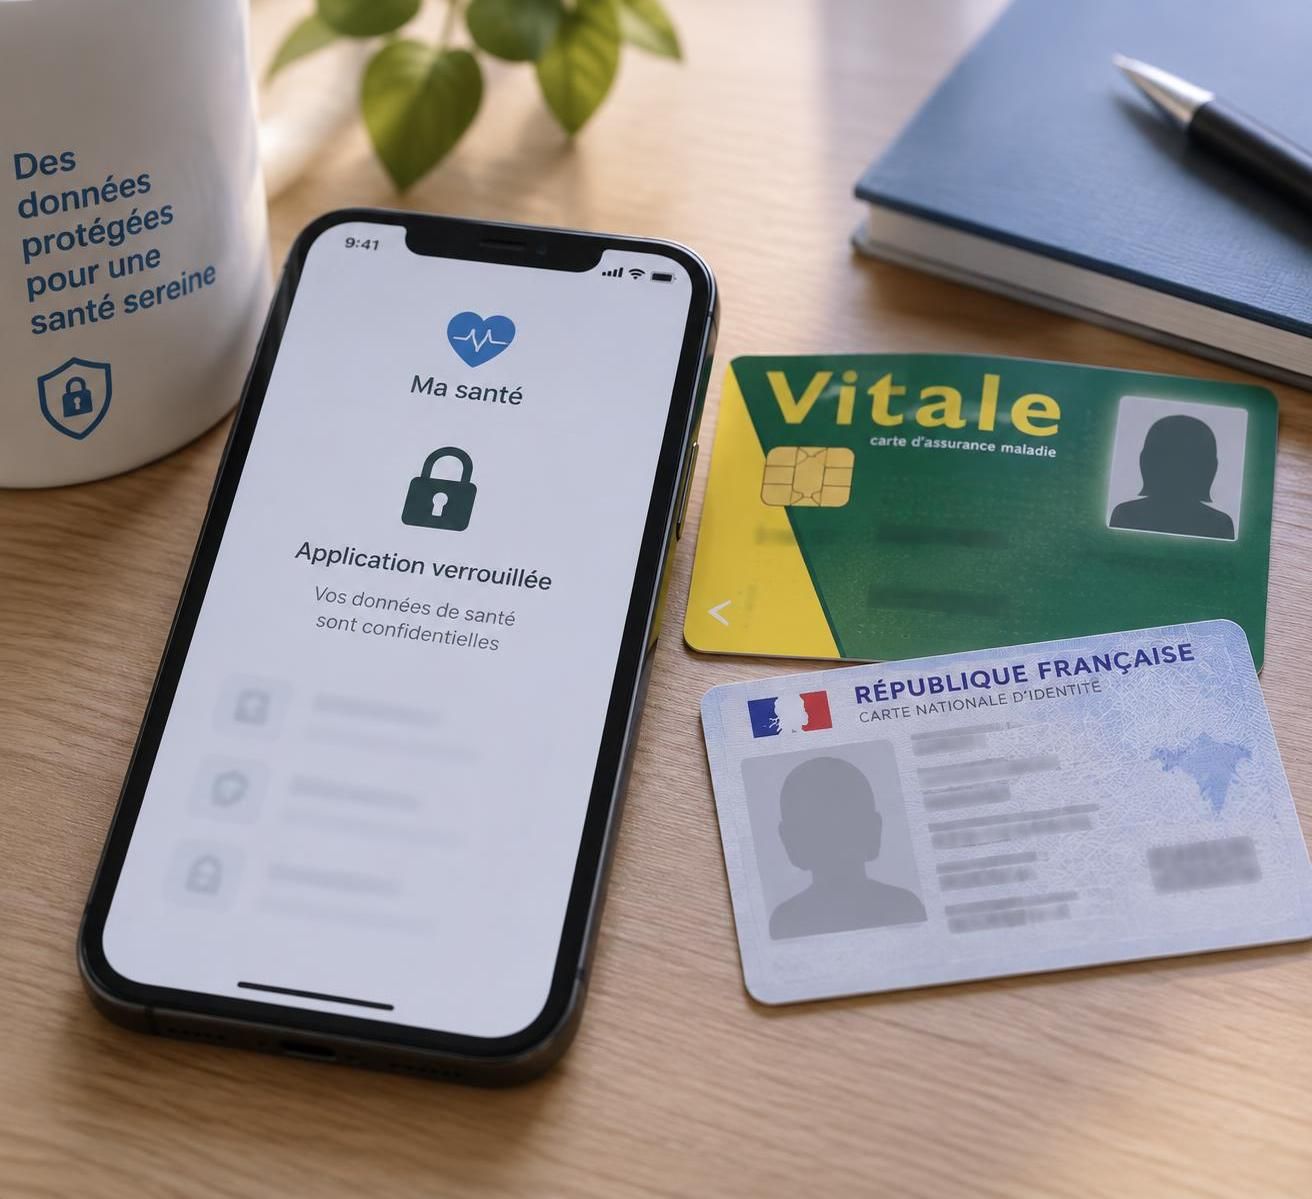
L’application ne fonctionne pas de façon identique dans tous les contextes. Les limites de compatibilité concernent notamment le modèle et le système du téléphone, la connexion, la disponibilité des outils chez le professionnel et le niveau d’équipement du cabinet ou de la pharmacie. Le déploiement national de l’application ne signifie donc pas que chaque professionnel est en mesure de la lire à chaque rendez-vous. Il est prudent de demander à l’accueil avant de compter uniquement sur le téléphone.
Une batterie déchargée, un écran endommagé, une panne du réseau ou une difficulté à ouvrir le profil peuvent aussi empêcher la présentation de la version numérique. Ces situations ne signifient pas que l’assuré perd ses droits, mais elles peuvent compliquer la facturation immédiate. Garder sa carte physique avec soi reste recommandé, notamment pour un déplacement, un rendez-vous important ou un séjour dans un lieu où les équipements sont incertains.
La carte Vitale matérielle continue d’être utilisable partout en France et constitue un moyen de secours utile. Elle doit être mise à jour au moins une fois par an, ainsi qu’après un changement de situation personnelle ou professionnelle signalé à l’organisme d’Assurance maladie. La mise à jour peut être effectuée sur une borne disponible dans la plupart des pharmacies, dans les caisses d’assurance maladie et dans certains établissements de santé.
La carte n’a pas de date d’expiration imprimée comparable à celle d’une carte bancaire, mais les informations qu’elle contient doivent rester à jour. Une modification d’adresse, une naissance, un changement de médecin traitant ou d’organisme de rattachement peut nécessiter une actualisation. L’attestation de droits est une solution pratique lorsque la carte est perdue, en cours de remplacement ou non disponible : elle peut généralement être téléchargée depuis le compte ameli, selon le régime de l’assuré.
En cas de perte, de vol ou de carte défectueuse, il faut le signaler à sa caisse puis demander un remplacement. Dans le régime général, les démarches peuvent se faire en ligne, dans l’application Compte ameli, par courrier ou auprès de la CPAM selon le cas. La nouvelle carte est généralement envoyée sous deux à trois semaines ; en attendant, une attestation peut servir à justifier ses droits. Les adhérents de la MSA doivent consulter leur espace privé ou leur organisme, car les modalités peuvent différer.
Une difficulté moins visible concerne la fracture numérique. Certaines personnes n’ont pas de smartphone compatible, ne disposent pas d’une connexion fiable ou ne sont pas à l’aise avec l’authentification en ligne. Pour elles, la carte physique et l’accompagnement par l’organisme d’Assurance maladie restent essentiels. Le passage au numérique doit simplifier une démarche, et non devenir une condition pour accéder aux soins ou faire valoir ses droits.
Enfin, l’application ne règle pas les erreurs d’identité ou de droits présentes dans le dossier administratif. Si le nom, les prénoms, la date ou le lieu de naissance sont inexacts, il faut demander la correction auprès de l’organisme compétent. Avant une consultation, un assuré peut donc retenir une règle simple : utiliser l’application si elle est activée et acceptée, conserver un justificatif de secours et demander conseil à sa caisse pour toute situation particulière.
Comprendre le rôle d’une complémentaire santé avant de comparer les offres Une complémentaire santé complète, selon les garanties prévues au contrat, les…
Lire l’article →
Bilan sanguin : à quoi servent les analyses prescrites ? Un bilan sanguin regroupe une ou plusieurs analyses médicales réalisées à partir…
Lire l’article →
Ordonnance médicale : les mentions à vérifier avant la délivrance Une ordonnance médicale formalise une décision de soin. Elle peut prescrire un…
Lire l’article →