Aiguille de prise de sang : types, choix et précautions
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
En France, le médecin traitant joue un rôle central dans votre parcours de soins, notamment pour le remboursement des consultations par l’Assurance Maladie. Cet article vous présente les principes essentiels liés au remboursement des consultations chez le médecin traitant, les conditions à respecter, ainsi que les démarches pratiques à connaître. Nous détaillerons également les limites du système, les points de vigilance, les exemples concrets et l’ordre de décision à suivre pour optimiser vos remboursements.
Le médecin traitant est le professionnel de santé que vous avez choisi pour assurer le suivi médical global et coordonner vos soins. Dès sa déclaration auprès de l’Assurance Maladie, il devient votre interlocuteur privilégié. Ce choix permet, en respectant le parcours de soins coordonnés, d’optimiser le remboursement des consultations.
Le parcours de soins coordonnés implique que vous consultiez en priorité votre médecin traitant pour tout problème de santé. Ce dernier vous oriente vers un spécialiste ou pour des examens complémentaires si nécessaire. Cette organisation vise à structurer votre suivi médical, améliorer la qualité des soins et maîtriser les dépenses de santé.
Par exemple, dans le cas d’une douleur persistante au dos, il est conseillé de prendre rendez-vous avec votre médecin traitant qui évaluera la situation, prescrira des examens ou vous dirigera vers un rhumatologue. Suivre ce parcours vous garantit un remboursement optimal.
La Sécurité sociale fixe un tarif de base pour une consultation chez un médecin traitant en secteur 1, généralement à 30 euros (tarif en vigueur début 2024). Les remboursements s’effectuent ensuite en fonction de ce tarif conventionnel, avec les taux suivants :
Pour illustrer, une consultation facturée 30 euros en secteur 1 donnera lieu, en parcours coordonné, à un remboursement d’environ 20,70 euros (70 % de 30 euros = 21 euros moins 1 euro forfaitaire). En revanche, hors parcours, le remboursement tombe à 9 euros (30 % de 30 euros). Ce système incitatif encourage donc à respecter le parcours de soins.
Il est important de souligner que le forfait de 1 euro ne s’applique pas aux enfants de moins de 18 ans, femmes enceintes dans le cadre du suivi prénatal, et certaines situations spécifiques. De même, la présence d’une complémentaire santé peut fortement diminuer votre reste à charge. Certaines mutuelles garantissent un remboursement intégral ou quasi intégral des consultations chez le médecin traitant.
Consulter un médecin différent de celui que vous avez déclaré comme médecin traitant peut être autorisé dans certains cas, mais entraîne souvent une baisse du remboursement. Cette règle vise à maintenir la cohérence du parcours de soins et à limiter les consultations multipoints qui pourraient augmenter les dépenses.
En cas de consultation hors parcours, le taux de remboursement chute à 30 %, impliquant un reste à charge plus élevé. Par exemple, si vous consultez un spécialiste sans prescription de votre médecin traitant, vous ne bénéficierez que d’un remboursement réduit.
Cependant, il existe des exceptions : des soins non programmés, une urgence médicale, ou l’absence temporaire de votre médecin traitant peuvent justifier une consultation auprès d’un autre médecin sans pénalité de remboursement. Il est essentiel de vérifier ces cas spécifiques auprès de votre caisse d’Assurance Maladie ou via votre espace personnel Ameli.
Pour optimiser vos remboursements et respecter la réglementation, suivez cet ordre de décision recommandé :
Par exemple, lors d’une visite médicale suite à une opération, commencez par consulter le médecin traitant qui assurera la continuité des soins et organisera les consultations nécessaires avec le chirurgien ou autres spécialistes.
Malgré les avantages du parcours coordonné, plusieurs limites et précautions sont à noter :
Cas 1 : Madame Dupont consulte son médecin traitant pour des maux de tête persistants. Celui-ci prescrit une IRM du cerveau et l’oriente vers un neurologue. Grâce au respect du parcours coordonné, Madame Dupont bénéficie d’un remboursement optimal pour chaque étape et sa mutuelle complète les frais restants.
Cas 2 : Monsieur Martin décide de voir directement un dermatologue sans passer par son médecin traitant. La consultation est facturée 50 euros, secteur 1. L’Assurance Maladie rembourse uniquement 30% du tarif de base (30 euros), soit 9 euros, contre environ 29 euros s’il était passé par le médecin traitant. Son reste à charge est donc beaucoup plus important.
Cas 3 : En urgence, Madame Legrand se rend aux urgences sans consulter son médecin traitant. Le parcours de soins n’est pas respecté mais dans ce type de situation, les remboursements se font normalement pour garantir un accès rapide aux soins.
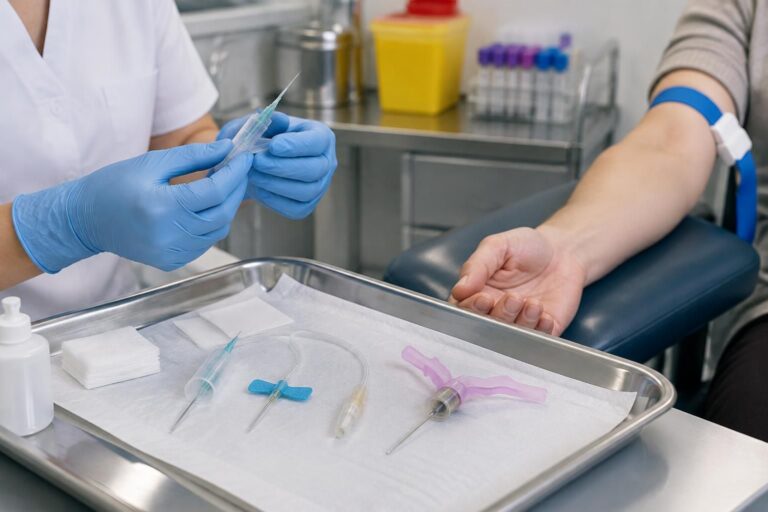
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
Avis sur un cabinet médical : ce que les notes permettent réellement d’évaluer Les avis en ligne peuvent aider à anticiper le…
Lire l’article →
Prise de sang courante : quel délai pour recevoir les résultats ? Après une prise de sang réalisée en laboratoire de ville,…
Lire l’article →