Aiguille de prise de sang : types, choix et précautions
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
En France, le tarif d’une consultation chez un médecin généraliste est encadré par des règles précises définies par l’Assurance Maladie. Saviez-vous que comprendre ces tarifs peut vous aider à mieux gérer vos dépenses de santé et vos démarches administratives ? Cet article vous présente en détail les principaux tarifs en vigueur, les conditions de remboursement, ainsi que des conseils pratiques et des exemples concrets pour mieux préparer votre consultation médicale.
La majorité des médecins généralistes exercent en secteur 1, où le tarif de base d’une consultation est fixé à 30 euros depuis le 1er janvier 2025. Ce montant correspond au tarif conventionnel, c’est-à-dire celui reconnu et remboursé par la Sécurité Sociale. Cette tarification a pour objectif d’assurer une transparence des coûts et d’éviter les dépassements excessifs qui pénaliseraient les patients.
Exemple terrain : Mme Dupont, habitante d’une petite commune, consulte son médecin généraliste secteur 1 pour un suivi annuel. La somme facturée est de 30 euros, dont elle recevra en retour environ 21 euros directement remboursés par l’Assurance Maladie, le reste étant potentiellement pris en charge par sa mutuelle.
Les consultations peuvent être plus élevées en secteur 2, où les médecins pratiquent des honoraires libres. Dans ce cas, le tarif peut dépasser 30 euros, parfois significativement, mais cette différence ne sera pas forcément prise en charge intégralement par l’Assurance Maladie. Ce secteur 2 concerne souvent des spécialistes, mais certains généralistes y exercent également, notamment dans les grandes villes.
Point de vigilance : Avant de prendre rendez-vous, il est important de vérifier le secteur d’exercice du médecin afin d’anticiper les coûts. Un médecin secteur 2 peut facturer par exemple 45 euros pour une consultation, mais le remboursement de l’Assurance Maladie restera basé sur le tarif de 30 euros, laissant un reste à charge plus important.
Par ailleurs, des cas particuliers existent, comme les consultations longues, complexes, ou en urgence, qui peuvent faire l’objet de majorations spécifiques validées par la réglementation. Ces actes particuliers sont facturés en complément et sont encadrés par des codes spécifiques dans la nomenclature des actes médicaux.
La Sécurité Sociale rembourse en général 70 % du tarif conventionnel de la consultation, soit environ 21 euros pour un rendez-vous à 30 euros en secteur 1. Cette prise en charge correspond à la base de remboursement prévue par la réglementation, en tenant compte d’une participation forfaitaire de 1 euro qui reste à la charge de l’assuré.
Le reste, appelé ticket modérateur, est la part non remboursée par l’Assurance Maladie. Ce reste peut être pris en charge en totalité ou partiellement par votre complémentaire santé (mutuelle), selon les garanties souscrites. Certaines mutuelles proposent d’ailleurs des remboursements complémentaires adaptés aux dépassements d’honoraires et aux actes spécifiques.
Exemple terrain : M. Martin consulte un médecin secteur 2 à 45 euros. L’Assurance Maladie rembourse 21 euros (70 % de 30 euros), et sa mutuelle rembourse 15 euros. Il lui reste alors un reste à charge de 9 euros.
Le remboursement est différent en cas de non-respect du parcours de soins coordonnés (médecin traitant déclaré), où la part remboursée par l’Assurance Maladie est alors réduite, souvent à 30% du tarif de base. Dans ce cas, le ticket modérateur augmente sensiblement, ce qui peut rendre la consultation plus coûteuse pour le patient.
Pour plus d’informations sur les modalités de remboursement, consultez les informations Ameli sur les consultations et remboursements.
Le parcours de soins coordonnés, instauré afin d’optimiser la coordination entre professionnels de santé, privilégie le suivi par un médecin traitant déclaré pour bénéficier d’un remboursement optimal. Ce médecin est généralement un généraliste qui oriente le patient vers des spécialistes ou examens complémentaires en fonction des besoins médicaux.
Point de vigilance : Il est indispensable de déclarer un médecin traitant. Sans cette déclaration, votre remboursement par l’Assurance Maladie sera réduit, ce qui augmente le reste à charge. Par exemple, en cas de consultation non conforme, le remboursement tombera à 30 % au lieu de 70 % du tarif conventionnel.
Exemple terrain : Mme Lefèvre n’a pas déclaré de médecin traitant. Lorsqu’elle consulte un spécialiste sans passer par son médecin traitant, elle note une augmentation du reste à charge car le remboursement est moins favorable.
Déclarer un médecin traitant permet aussi un suivi médical plus personnalisé et cohérent, avec un historique partagé des soins, et facilite les interventions d’urgence si nécessaire.
Pour plus d’informations, vous pouvez consulter les repères de l’Assurance Maladie sur le médecin traitant et le parcours de soins.
Limites : Ces majorations ne peuvent pas être appliquées arbitrairement. Les médecins doivent respecter les règles conventionnelles, et l’assuré doit être informé du tarif pratiqué avant la consultation.
Avant de consulter un médecin généraliste, il est conseillé de vérifier certains éléments afin de faciliter les démarches administratives et optimiser la prise en charge :
Exemple terrain : M. Bertrand, victime de maux de dos récurrents, prépare sa consultation en listant précisément les épisodes, ce qui permet à son médecin de poser un diagnostic précis sans prolonger excessivement le temps de consultation, donc sans coût supplémentaire.
Lors du choix d’un médecin généraliste, plusieurs éléments doivent être pris en compte :
Ces étapes vous permettront de prendre une décision éclairée concernant votre prise en charge médicale tout en maîtrisant votre budget santé.
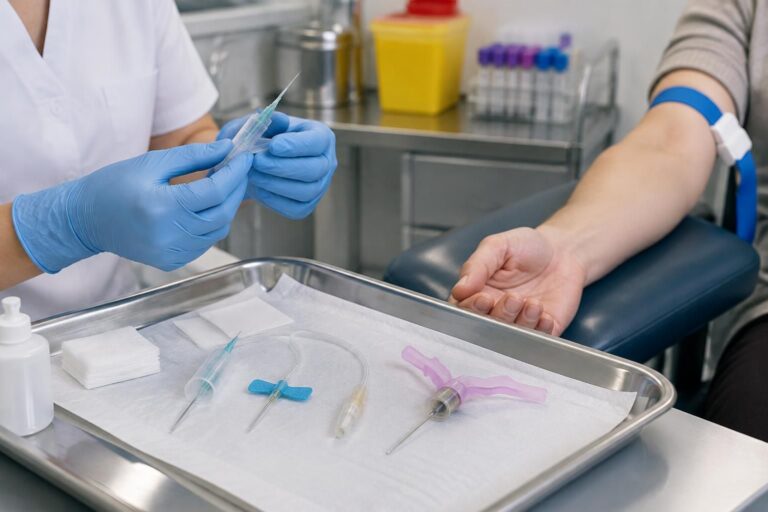
Aiguille de prise de sang : comprendre le prélèvement veineux Une aiguille de prise de sang permet de recueillir un échantillon veineux…
Lire l’article →
Avis sur un cabinet médical : ce que les notes permettent réellement d’évaluer Les avis en ligne peuvent aider à anticiper le…
Lire l’article →
Prise de sang courante : quel délai pour recevoir les résultats ? Après une prise de sang réalisée en laboratoire de ville,…
Lire l’article →